
Backtest e otimização
O Backtest roda uma estratégia NTSL (ou um EA MQL5) nos candles históricos do ativo e mostra o resultado que ela teria tido. Só usa dados históricos: nenhuma ordem é enviada.
Como rodar
Seção intitulada “Como rodar”- Abra o Editor de Estratégias (menu Estratégias) e selecione uma estratégia (marcada estr.).
- Abra a aba Backtest do editor (ou o botão Backtest, que abre a janela própria).
- Escolha o Período de Análise e o Timeframe, ajuste os campos abaixo e clique em Executar (▶). O Timeframe também aceita Renko, Pontos e Segundos (número ao lado, como nas automações): Renko e Pontos são montados pelo M1 (menos fiel que os negócios, aviso no resultado); Segundos, pelos negócios de cada pregão (até 10 dias úteis por backtest, mais o pregão anterior de aquecimento).
O backtest usa o código do editor, mesmo sem salvar.
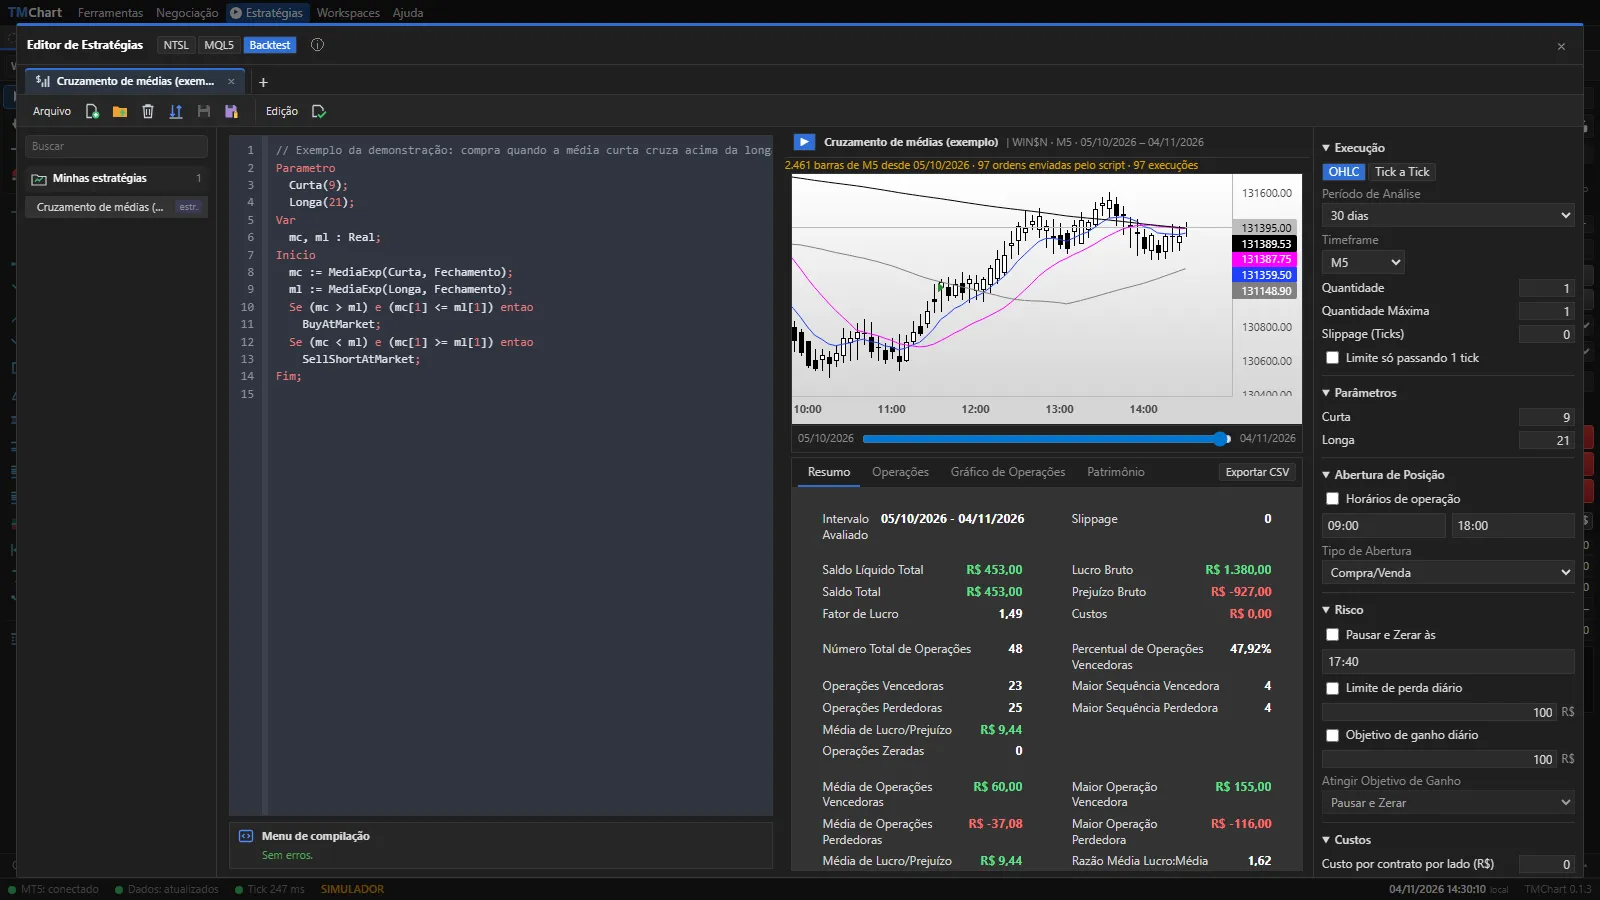 Print do app com dados fictícios (demonstração).
Configuração
Seção intitulada “Configuração”| Grupo | Campos |
|---|---|
| Execução | Quantidade, Quantidade Máxima, Slippage (Ticks), Limite só passando 1 tick (a ordem limite só executa se o preço passar 1 tick dela, mais perto da conta real) |
| Parâmetros | Os Input do script, com o valor padrão ao lado |
| Abertura de Posição | Horários de operação (fora dele o script não abre nem aumenta posição; as saídas valem) e Tipo de Abertura (Compra/Venda, Só compra, Só venda) |
| Risco | Pausar e Zerar às, Limite de perda diário, Objetivo de ganho diário (ao atingir: pausar e zerar, ou só pausar) |
| Custos | Custo por contrato por lado; em ações à vista, os emolumentos do simulador |
Como as ordens são simuladas
Seção intitulada “Como as ordens são simuladas”- Modo OHLC: só candles (o MT5 não fornece ticks históricos).
- A ordem gerada no fechamento de uma barra executa na barra seguinte.
- Dentro da barra, o caminho do preço é abertura → mínima → máxima → fechamento no candle de alta e abertura → máxima → mínima → fechamento no de baixa.
- Resultado líquido = bruto + custos.
Resultado
Seção intitulada “Resultado”- Resumo: saldo líquido, lucro e prejuízo brutos, fator de lucro, número de operações, % vencedoras, sequências, médias, tempo no mercado, patrimônio máximo e declínio máximo (drawdown).
- Operações: cada operação com entrada, saída, pontos, bruto, custos, líquido, duração e acumulado.
- Gráfico de Operações: as entradas e saídas do backtest marcadas no gráfico com o triângulo ▶ no preço executado (verde na compra, vermelho na venda). Aqui aparecem só as operações do backtest, nunca as da conta; e elas não aparecem mais no gráfico principal.
- Patrimônio: a curva do resultado acumulado.
- Exportar CSV: as operações em CSV (Latin-1, separado por
;), o mesmo formato do Relatório de Performance.
Otimização de parâmetros
Seção intitulada “Otimização de parâmetros”Abra Estratégias → Otimização de Parâmetros (ou o modo Otimizar na janela do Backtest).
- Nova Otimização: escolha a estratégia, os ativos e o período (aba Geral), a faixa de cada parâmetro (aba Parâmetros) e as regras de Risco e Custos.
- A lista Minhas Otimizações mostra o andamento; dá para pausar, retomar, duplicar, renomear e excluir.
- Em Resultados, compare as variações (fator de lucro, % ganhadoras…) e use Usar estes valores no script para levar os parâmetros escolhidos ao Backtest.
EA MQL5
Seção intitulada “EA MQL5”O backtest e a otimização de um EA MQL5 ficam na aba MQL5 do editor (Provador do TMChart, modelagem OHLC por minuto) e no painel Backtest (NTSL | MQL5). Dá para conferir o resultado com o Provador de Estratégia do MetaTrader 5. Veja MQL5.
Automações compradas
Seção intitulada “Automações compradas”Automações compradas (.tmauto) rodam no Backtest com os parâmetros ajustáveis, mas sem otimizador e sem acesso ao
código.